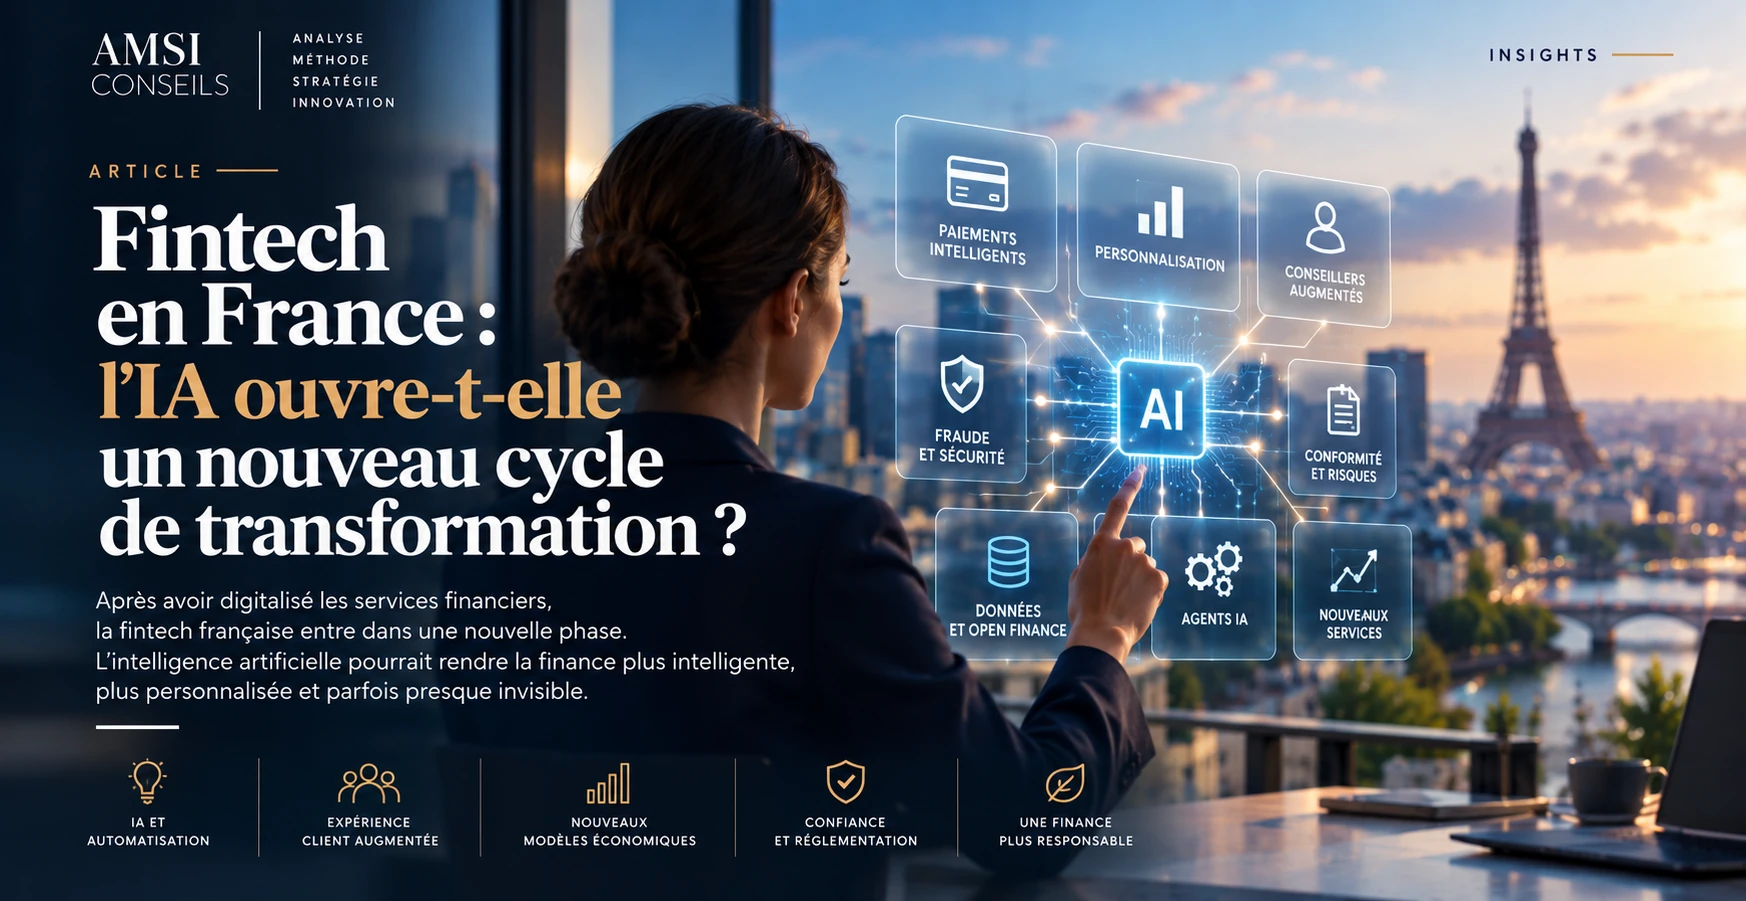
La fintech française s’est d’abord construite autour d’une promesse : rendre les services financiers plus simples, plus rapides et plus accessibles. Paiement digital, banque mobile, financement, assurance en ligne ou open banking ont profondément transformé les usages. Une nouvelle étape commence désormais à se dessiner. Avec l’intelligence artificielle, la finance pourrait devenir plus intelligente, plus prédictive, plus personnalisée et parfois presque invisible. La prochaine rupture ne consistera peut-être plus seulement à digitaliser les services financiers, mais à leur donner la capacité de comprendre, d’anticiper et, dans certaines limites, d’agir.
Et si la prochaine révolution fintech française ne consistait plus seulement à digitaliser la finance, mais à orchestrer intelligence artificielle, données, paiements et décision humaine ?
La fintech française change de cycle
La première révolution fintech a principalement consisté à supprimer des frictions.
Ouvrir un compte plus rapidement. Effectuer un paiement plus simplement. Accéder différemment au financement. Investir depuis son mobile. Agréger plusieurs comptes. Souscrire un service sans multiplier les démarches.
En quelques années, la finance s’est rapprochée des standards d’expérience imposés par le e-commerce et les grandes plateformes digitales.
Paiement → Banque mobile → Financement → Assurance digitale → Investissement → Open banking
Cette première génération répondait essentiellement à une question : comment rendre un service financier plus simple, plus rapide et plus accessible ?
L’intelligence artificielle en introduit progressivement une autre : comment comprendre plus rapidement une situation, anticiper un besoin et proposer la bonne information, le bon service ou la bonne action au bon moment ?
La première génération de fintechs a transformé l’accès à la finance. La suivante pourrait transformer sa capacité de décision.
L’intelligence artificielle est déjà entrée dans la finance française
Il serait pourtant trompeur de présenter cette transformation comme un scénario futuriste.
L’IA est déjà utilisée dans le secteur financier pour analyser des risques, détecter certaines fraudes, accompagner la conformité, automatiser l’analyse documentaire, améliorer la relation client ou assister certains professionnels.
La question n’est donc plus véritablement de savoir si l’intelligence artificielle entrera dans la finance.
Elle y est déjà.
Le véritable sujet devient celui de la profondeur de son intervention.
Jusqu’où peut-elle analyser ? Jusqu’où peut-elle recommander ? Et demain, dans quelles situations pourra-t-elle agir ?
Cette distinction entre analyse, recommandation et action sera probablement déterminante pour comprendre la prochaine étape de la fintech.
De l’automatisation à l’augmentation : le premier grand changement
Automatiser et augmenter ne signifient pas la même chose.
Automatiser consiste à confier à la technologie une tâche précédemment réalisée manuellement.
Augmenter consiste à utiliser cette technologie pour permettre à une personne de comprendre plus rapidement une situation et de prendre une décision avec davantage d’informations pertinentes.
Prenons l’exemple d’un conseiller.
Une partie de son temps peut être consacrée à rechercher l’historique d’un client, ses produits, ses interactions précédentes, ses demandes ou différents documents.
Une IA correctement intégrée pourrait préparer cette connaissance, identifier les éléments importants et les restituer dans un contexte immédiatement exploitable.
Le conseiller ne disparaît pas nécessairement. Son rôle se déplace.
Il peut consacrer moins de temps à rechercher l’information et davantage à l’interpréter, à expliquer, à arbitrer et à construire la relation.
L’un des enjeux de l’IA financière ne sera peut-être pas de remplacer l’expertise, mais de rendre cette expertise disponible au moment exact où elle devient utile.
La fraude pourrait devenir l’un des premiers grands laboratoires de l’IA financière
Le secteur financier traite quotidiennement des volumes considérables de transactions et d’informations.
Dans cet environnement, l’intelligence artificielle peut contribuer à détecter des anomalies, identifier des comportements inhabituels et rapprocher des signaux qu’une analyse traditionnelle aurait davantage de difficulté à connecter rapidement.
Mais cette évolution présente un paradoxe.
Les technologies capables d’améliorer la détection des fraudes peuvent également être utilisées pour rendre certaines attaques plus sophistiquées : falsification de contenus, ingénierie sociale, automatisation ou usurpation.
Une course entre IA défensive et IA offensive
La question de la sécurité ne sera donc probablement jamais définitivement résolue.
Elle pourrait devenir une course permanente entre capacité d’attaque, capacité de détection et rapidité de réaction.
Dans la finance de demain, l’IA pourrait devenir simultanément l’une des meilleures défenses contre la fraude et l’un des outils capables de la rendre plus sophistiquée.
De la segmentation à la contextualisation : une nouvelle relation client ?
Une autre transformation pourrait être moins visible technologiquement, mais beaucoup plus profonde commercialement : la personnalisation.
Pendant longtemps, les entreprises ont construit une partie de leurs stratégies autour de segments.
Des clients présentant certaines caractéristiques recevaient une offre, une communication ou un parcours spécifique.
L’intelligence artificielle permet progressivement d’aller plus loin.
Client → Contexte → Intention → Besoin → Recommandation
La question ne consiste alors plus uniquement à demander : « À quel segment appartient ce client ? »
Elle devient : « De quoi pourrait-il avoir besoin maintenant ? »
Pour la finance comme pour le commerce, ce déplacement est considérable. La donnée n’est plus uniquement utilisée pour décrire le passé. Elle peut contribuer à comprendre un contexte et à préparer une décision.
Mais une limite fondamentale doit être posée : anticiper un besoin ne signifie pas disposer du droit de décider à la place du client.
Plus la finance saura anticiper le client, plus elle devra démontrer qu’elle respecte sa liberté de décision.
Les agents IA pourraient constituer la véritable rupture
Une nouvelle étape apparaît avec le développement des agents d’intelligence artificielle.
Un assistant répond principalement à une demande.
Un agent peut aller plus loin : comprendre un objectif, analyser un contexte, mobiliser plusieurs sources d’information, proposer une action et, lorsque le cadre l’autorise, exécuter certaines étapes.
Nous passerions progressivement de :
Utilisateur → Question → IA → Réponse
à :
Utilisateur → Objectif → Agent IA → Analyse → Action proposée → Validation
Un agent financier pourrait par exemple détecter une anomalie, analyser certaines dépenses, anticiper un besoin de trésorerie, rechercher une information ou préparer une opération avant validation.
Et c’est précisément lorsque l’IA quitte le domaine de la recommandation pour entrer dans celui de l’action que les enjeux changent de dimension.
Du paiement digital au paiement agentique
Le paiement permet de mesurer très concrètement cette évolution.
La première transformation a consisté à digitaliser le paiement.
La suivante pourrait consister à permettre à un système intelligent de préparer, voire dans certains cadres d’initier, une transaction selon des règles préalablement définies par l’utilisateur.
Aujourd’hui :
Humain → Décision → Paiement
Demain, certains parcours pourraient évoluer vers :
Humain → Objectif + règles → Agent → Action → Paiement
Imaginons une instruction simple : renouveler automatiquement un service tant que son prix reste inférieur à un montant défini et demander une validation au-delà.
Le changement est considérable.
Le client ne délègue plus seulement l’exécution technique d’un paiement. Il définit les conditions dans lesquelles un système peut intervenir.
La prochaine révolution du paiement pourrait moins concerner la manière dont nous payons que la manière dont nous autorisons une technologie à agir pour nous.
La finance pourrait progressivement devenir invisible
Cette évolution pourrait produire un autre phénomène : la disparition progressive de certaines frontières entre services financiers et expérience digitale.
Aujourd’hui encore, nous ouvrons généralement une application pour payer, transférer, financer, investir ou assurer.
Demain, une partie de ces fonctions pourrait davantage s’intégrer directement aux parcours dans lesquels elles deviennent nécessaires.
Commerce → Mobilité → Voyage → Entreprise → Services → Finance
Le financement apparaît au moment du besoin. Le paiement se fond dans le parcours. L’assurance peut devenir plus contextuelle. L’IA prépare l’information ou accompagne la décision.
Le service financier reste présent, mais l’utilisateur a moins besoin de quitter son parcours initial pour y accéder.
La finance la plus avancée de demain sera peut-être celle que le client aura de moins en moins besoin de voir.
IA, Open Finance, paiement instantané et tokenisation : la convergence pourrait compter davantage que chaque technologie
Une erreur consisterait à analyser séparément chacune des transformations technologiques qui touchent aujourd’hui la finance.
Leur véritable potentiel pourrait apparaître dans leur combinaison.
Data / Open Finance
↓
Intelligence artificielle
↓
Analyse et décision
↓
Infrastructure financière
↓
Paiement / Actif / Service
↓
Expérience client
Les infrastructures exécutent. Les données renseignent. L’intelligence artificielle analyse. L’humain ou le système autorisé décide. Le service financier devient le résultat visible de cette orchestration.
La prochaine rupture pourrait moins venir d’une technologie isolée que de la capacité à orchestrer plusieurs technologies autour d’un même besoin client.
Plus la finance devient intelligente, plus la confiance devient stratégique
Il serait pourtant dangereux d’interpréter cette évolution comme une simple course à l’automatisation.
Une intelligence artificielle peut se tromper. Une donnée peut être incomplète. Un modèle peut reproduire un biais. Une décision peut devenir difficile à expliquer. Une automatisation peut également accélérer une mauvaise action.
Dans la finance, ces limites prennent une importance particulière parce qu’elles peuvent toucher au crédit, à l’assurance, à l’épargne, à la sécurité ou au patrimoine.
Les systèmes les plus sensibles devront donc combiner plusieurs exigences :
Performance → Fiabilité → Explicabilité → Sécurité → Gouvernance → Responsabilité
Dans la finance, une décision plus rapide n’est un progrès que si elle reste suffisamment fiable, compréhensible et gouvernable.
Et si l’humain devenait plus important à mesure que l’IA progresse ?
C’est peut-être le paradoxe le plus intéressant de cette transformation.
Plus les systèmes deviennent capables d’analyser, de comparer, de détecter, de synthétiser ou d’anticiper, plus les entreprises doivent définir précisément les responsabilités qu’elles souhaitent conserver.
L’IA peut exceller dans :
Analyser → Comparer → Détecter → Synthétiser → Anticiper
L’humain reste essentiel pour :
Interpréter → Arbitrer → Expliquer → Assumer → Créer la confiance
Il ne s’agit donc pas nécessairement de choisir entre intelligence humaine et intelligence artificielle.
L’enjeu consiste à déterminer comment organiser leur complémentarité.
Pour certaines décisions :
IA → Recommandation → Humain → Décision
Pour certaines actions plus simples et précisément encadrées :
Humain → Règles → IA → Exécution → Contrôle
Plus l’intelligence artificielle gagnera en autonomie, plus les entreprises devront définir précisément ce qu’elles refusent de lui déléguer.
À quoi pourrait ressembler la fintech française à l’horizon 2030 ?
Il serait imprudent de prétendre prédire précisément la finance de 2030. Plusieurs évolutions permettent néanmoins d’identifier les zones dans lesquelles la création de valeur pourrait se déplacer.
Des professionnels davantage augmentés par l’IA
Moins de temps consacré à rechercher ou consolider l’information, davantage de temps consacré à l’analyse, à la relation et à la décision.
Des services financiers plus contextualisés
Le bon service pourrait être proposé moins en fonction d’un segment figé qu’en fonction d’un besoin détecté dans un contexte précis.
Des agents capables d’exécuter certaines opérations
L’autonomie pourrait progresser pour certaines actions, dans des cadres de permissions, de contrôle et de responsabilité définis.
Une finance davantage intégrée aux autres services
Commerce, plateformes, logiciels professionnels, mobilité ou services pourraient intégrer davantage de fonctions financières directement dans leurs parcours.
Une compétition croissante autour de la confiance
Plus les systèmes gagneront en autonomie, plus sécurité, transparence, gouvernance et responsabilité pourront devenir de véritables facteurs de différenciation.
Ces évolutions ne décrivent pas un futur certain. Elles indiquent plutôt les espaces dans lesquels pourrait se déplacer une partie de la valeur.
La prochaine génération de fintechs sera peut-être moins visible, mais beaucoup plus présente
La première génération fintech était facilement identifiable : une nouvelle application, une nouvelle banque, un nouveau moyen de paiement ou une nouvelle plateforme.
La prochaine pourrait devenir beaucoup plus intégrée.
IA + Finance + Commerce + Data + Services
Le client ne cherchera alors peut-être plus systématiquement un « produit financier ».
Le service financier apparaîtra naturellement dans le parcours au moment où il devient nécessaire.
Et cette évolution fait apparaître une question concurrentielle majeure :
Qui maîtrisera demain réellement la relation client : celui qui détient l’infrastructure financière, celui qui possède les données, celui qui fournit l’intelligence ou celui qui maîtrise l’interface ?
La prochaine révolution fintech sera peut-être celle de l’orchestration
On pourrait finalement lire l’évolution de la fintech en trois temps.
Fintech 1.0 — Digitaliser
Rendre les services financiers accessibles en ligne.
Fintech 2.0 — Simplifier
Réduire les frictions et améliorer l’expérience.
Fintech 3.0 — Augmenter
Comprendre, anticiper, recommander et, dans certains cadres, agir.
Mais aucune de ces technologies ne créera durablement de valeur si elle reste isolée.
L’avenir de la fintech française ne se jouera probablement pas dans l’intelligence artificielle seule, ni dans le paiement seul, ni dans la donnée seule.
Il se jouera dans la capacité à orchestrer ces technologies autour d’une expérience suffisamment utile pour être adoptée, suffisamment performante pour créer de la valeur et suffisamment responsable pour mériter la confiance.
La fintech de demain ne sera peut-être pas celle qui automatisera le plus. Elle pourrait être celle qui saura le mieux répartir les rôles entre intelligence artificielle, technologie et décision humaine.
Et vous, où situez-vous le véritable avantage compétitif de demain ?
Dans cette nouvelle finance, quel avantage deviendra le plus difficile à reproduire : la technologie, la donnée, l’expérience client… ou la confiance ?